


خلاصہ
سی وی آر پارٹنرز ایک زبردست ویلیو پلے ہے ، جو کھاد کی بڑھتی ہوئی قیمتوں اور جغرافیائی سیاسی خطرات سے فائدہ اٹھاتا ہے جس سے یورپی قدرتی گیس کی فراہمی . کو متاثر کرتی ہے۔
UAN ایک مضبوط 10 divide منافع بخش پیداوار ، مستحکم آپریشنز ، اور وسیع تر مارکیٹ کے ساتھ کم ارتباط کی پیش کش کرتا ہے ، جس سے یہ ایک پرکشش پورٹ فولیو ہیج . بنتا ہے۔
مشرق وسطی میں جغرافیائی سیاسی تناؤ ، خاص طور پر آبنائے ہارموز کے آس پاس ، یورپی گیس کی قیمتوں میں اضافے کا سبب بن سکتا ہے ، جس سے امریکی پروڈیوسروں کے لئے کھاد کی معاشیات کو بہتر بنایا جاسکتا ہے۔
یہاں تک کہ قیمتوں میں اضافے کے بغیر ، UAN کو طویل مدتی سرمایہ کاری کی اپیل . کی حمایت کرتے ہوئے ٹھوس نقد بہاؤ کی کوریج ، مستحکم طلب ، اور قابل انتظام قرض کی مدد سے کم ہے۔
گیٹی امیجز کے ذریعہ محمد گنوانسیہ/istock
دو سال سے زیادہ دب جانے کے بعد ، فرٹیلائزر مارکیٹ ایک بار پھر گرم ہو رہی ہے . کھادوں کی قیمتوں کا انڈیکس پچھلے ایک سال کے دوران تقریبا 13 13 ٪ بڑھ گیا ہے . انڈیکس ابھی بھی اس کی 2022 بلندیاں ہے ، لیکن ایک اہم انفلیکشن پوائنٹ ممکنہ طور پر پوٹیلرٹیزٹ کی طرف سے گزر گیا ہے۔ کھاد کی قیمت کا اشاریہ ، اس کے ای پی ایس میں بہتری کی توقعات پر سالانہ تاریخ میں 18 فیصد بڑھتا ہوا:
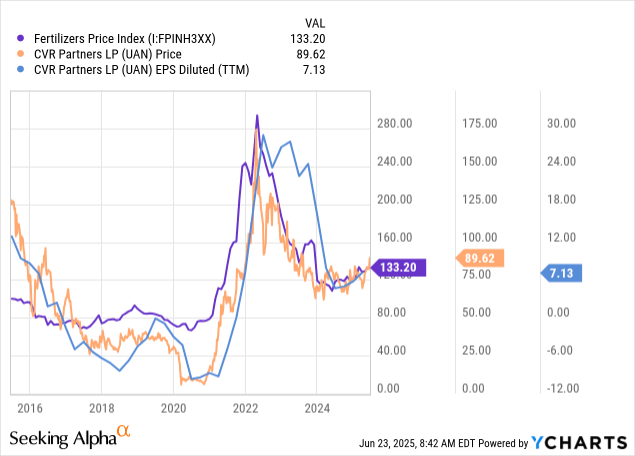
YCHARTS کے ذریعہ ڈیٹا
کھاد کی قیمتوں میں صحت مندی لوٹنے کے امکان سے سی وی آر کے منافع کے نقطہ نظر میں بہتری آتی ہے . کھادوں کی قیمت امریکہ اور یورپ کے مابین معاشی اور تجارتی حالات کے ساتھ انتہائی مشروط ہے۔ عام طور پر ، کھاد کی پیداوار میں قدرتی گیس کی ایک بڑی مقدار میں یورپ میں اضافہ ہوتا ہے ، جس میں عام طور پر گیس کی قیمتوں میں اضافہ ہوتا ہے۔ پائپ لائنز . اس طرح ، جب ریاستہائے متحدہ امریکہ کے مقابلے میں یورپ میں قدرتی گیس کی قیمتیں زیادہ ڈگری تک بڑھ جاتی ہیں ، یورپی کھاد کی پیداوار میں کمی آتی ہے ، اور یورپ میں امریکی برآمدات میں اضافہ ہوتا ہے ، جس میں سی وی آر شراکت داروں جیسے امریکی پروڈیوسروں کے لئے قیمتوں اور منافع میں اضافہ ہوتا ہے۔
اس نے کہا ، سی وی آر کے شراکت داروں کا بھی دوسرے معاشی عوامل جیسے چین کے ساتھ تجارت ، کھاد کی برآمد جنات روس اور بیلاروس پر پابندیاں ، اور عام طور پر مشرق وسطی کے آس پاس عالمی تجارت کے حالات کو کم کرنے سے بھی متاثر ہوتا ہے۔
میں نے تاریخی طور پر سی وی آر کے شراکت داروں کے بارے میں ایک تیزی کا نظارہ کیا ہے . میں نے اس کا احاطہ 2022 میں کیا تھا ، غیر ملکی قدرتی گیس کی زیادہ قیمتوں کی وجہ سے مسلسل قلت کی توقع کی جارہی ہے . آپ کا نقطہ نظر درست ثابت نہیں ہوا ، بنیادی طور پر یورپی قدرتی گیس کی کھپت میں کمی کے نتیجے میں قدرتی طور پر گرم سردی کے موسم میں کمی واقع ہوئی ہے ، اسی طرح قدرتی فراہمی کے نتیجے میں بھی بہتری کے نتیجے میں قدرتی طور پر گرما گرم موسم میں بہتری کے نتیجے میں کمی واقع ہوتی ہے۔ اس کے بعد سے 25 ٪ قیمت میں ، اس کی کل واپسی ، جس میں دوبارہ سرمایہ کاری کے منافع شامل ہیں ، میرے خیال میں 14 ٪ . ہے ، اس حقیقت کو اجاگر کرتا ہے کہ UAN کھاد کی منڈی کے حالات سے قطع نظر ایک اہم موقع ہے .
یورپ کی قدرتی گیس کی قیمت 2022 کی سطح سے بہت کم ہے . تاہم ، قطر کی برآمدات کھوئے ہوئے روسی برآمدات کے ایک حصے کے لئے بناتی ہیں ، اور قطر ہارموز کے خطرے کے عنصر کے ساتھ انتہائی مشروط ہیں ، اس بات کی توقع ہے کہ جغرافیائی سیاسی خطرہ یورپ میں ایک اور قدرتی گیس کی کمی کو متحرک کرسکتے ہیں ، اگر ہم یورپ میں ایک اور قدرتی گیس کی کمی کو متحرک کرسکتے ہیں تو ، اگر تو ہم ..}}} . میں کمی
جیو پولیٹکس کھاد کی قیمتوں میں تیزی کو متحرک کرتا ہے
2021 میں کھادوں کی قیمت میں اضافہ ہوا ، 2022 میں روس-یوکرین جنگ شروع ہونے کے بعد 2022 میں عروج پر آگیا ، اور 2021 کی سطح کے قریب ہی رہا ہے جب سے قیمت میں اضافے . میں دو جڑیں نظر آتے ہیں ، ایک ، امیون کے اخراجات میں عمومی اضافہ ، اور 2020. میں پیدا ہونے والی سپلائی کی کمی کی وجہ سے پیدا ہونے والی سپلائی کی جانے والی خرابی اور پوٹاش کی فراہمی ، قیمت کا عدم توازن پیدا کرنا جو ہمیں کھاد برآمد کنندگان کے حق میں ہے .
یوروپی یونین کی قدرتی گیس اور امریکی قدرتی گیس کے مابین قیمتوں میں فرق کھاد کی قیمتوں میں اضافے کی ایک زیادہ براہ راست وجوہات میں سے ایک ہے . قدرتی گیس امونیا کے لئے بنیادی فیڈ اسٹاک ہے ، جس میں تقریبا {70-90 کی پیداوار کا اخراجات . میں 2022 {}}}}}} 100/mmbtu ، 70 ٪ سے اوپر ہوا ، 70 ٪ سے اوپر ہوا ، 70 ٪ سے اوپر بڑھ گیا ، 70 ٪ سے اوپر ہوا ، 70 ٪ سے اوپر ہوا ، 70 ٪ سے اوپر بڑھ گیا۔ چونکہ الٹ ہوا ہے ، اس کے ساتھ کھاد کو گھسیٹتے ہوئے . تاہم ، یورپ کی قدرتی گیس کی درآمد کی قیمتیں امریکہ میں ان لوگوں کے مقابلے میں دائمی طور پر اعلی سطح پر آباد ہوگئیں۔
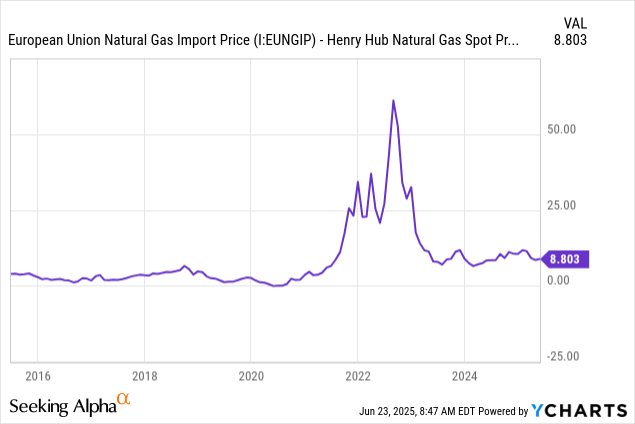
YCHARTS کے ذریعہ ڈیٹا
یورپ کی قدرتی گیس کی قلت 2022-2023} موسم سرما میں شمالی نصف کرہ کے موسم کی صورتحال کے ساتھ ختم ہوگئی ، اس خدشے کا خدشہ ہے کہ یورپی قدرتی گیس کی انوینٹریوں کو کم {.} کے بعد سے ، ناروے ، قطر ، اور دیگر سے درآمدات میں اضافہ ہوا ہے تاکہ نورڈ اسٹریم پیپیلین PIPELINES کی درآمد میں مستقل کمی واقع ہو۔
آج ، گذشتہ سال اوسط سے زیادہ ہونے کے بعد یورپی قدرتی گیس اسٹوریج کی سطح اوسط سے کم ہے ، اسی موسمی سطح کے آس پاس جیسے وہ 2022. میں تھے {2022. یورپ کے گیس اسٹوریج میں ممکنہ طور پر اس کی قیمتیں بہت زیادہ تھیں کیونکہ اس کی قیمتیں 2023 تک بہت زیادہ تھیں ، جس سے کھاد کی پیداوار میں کٹوتیوں کا اشارہ ہوتا ہے اور قدرتی گیس کی درآمدات . میں اضافہ ہوتا ہے۔
مجھے شبہ ہے کہ اس میں ایک خاص خطرہ ہے کہ یورپ کے قدرتی گیس کے ذرائع کو خلیج فارس میں بڑھتی ہوئی اتار چڑھاؤ کی صورتحال سے خطرہ لاحق ہے . ایک کے لئے ، قدرتی گیس کے کھیتوں کو براہ راست نشانہ بنایا جاسکتا ہے ، جبکہ ایران نے ہرموز کے ذخیرے کے ذریعہ تجارت (ایل این جی اور تیل) کو روکنے کی دھمکی دی ہے۔ یوریشیا میں قدرتی گیس کے لئے ایک اہم ذریعہ .
اسرائیل نے پہلے ہی گیس کے میدان کو نشانہ بنایا ہے ، حالانکہ قطری کی پیداوار مستحکم ہے ، جبکہ ایران کو جزوی طور پر معطل کردیا گیا ہے . ہمارے پیچھے اور اسرائیلیوں نے ایران کے جوہری مقامات پر حملہ کیا ، ایران کی پارلیمنٹ نے ہرموز کے ذخیرے کو روکنے کے لئے ایک ووٹ کو روک دیا۔ یوریشین سپلائی . کے لئے ایک اہم خطرہ
حقیقت یہ ہے کہ یہ واضح نہیں ہے کہ اگر ایران کے خطرات حقیقت پسندانہ ہیں . میرے خیال میں یہ معقول حد تک سچ ہے کہ ایران نے حالیہ ہفتوں کے دوران اقدامات سے کہیں زیادہ خطرہ لاحق کردیا ہے . یہ ان اقدامات کو مسترد کرنے کے لئے مشکل ہے ، صرف یہ بیان کرنے کے لئے کہ ان اقدامات کو ایران کے بیانات {2.}}}}}}} کے مقابلے میں یہ مشکل بیان کرنا ہے۔ آبنائے ، ممکنہ طور پر یہ فرض کرتے ہوئے کہ اس سے ہندوستان اور چین کے ساتھ اس کے تعلقات کو نقصان پہنچے گا ، جبکہ ممکنہ طور پر نہ تو ممکن ہے اور نہ ہی پائیدار .
تب بھی ، میں اس امکان کو . کو نظرانداز نہیں کروں گا {{0} me میرے لئے ، یہ ممکنہ طور پر واحد طریقہ ہے کہ ایران امریکی معیشت کو نمایاں طور پر نقصان پہنچا سکتا ہے ، بغیر کسی براہ راست حملے کے جس سے صرف امریکی فوجی ملوث ہونے کی حوصلہ افزائی ہوگی۔ اعلی .
اس مخصوص خطرے کے خلاف ہیج کی حیثیت سے اس کی صلاحیت کی وجہ سے میں نے اس ہیج ٹوکری میں سی وی آر شراکت داروں کو شامل کرنے کی وجہ سے امریکی تیل کے پروڈیوسر ڈائمنڈ بیک (فینگ) کے بارے میں ایک تیزی کا نظارہ کیا ہے کیونکہ یہ تیل سے زیادہ حد تک وابستہ نہیں ہے ، لیکن اگر یوریشیا کی قدرتی گیس کی فراہمی میں سمجھوتہ کیا جائے گا تو اس کی قیمت میں بھی اضافہ ہوگا۔
UAN قیمت میں اضافے کے بغیر کم قیمت ہے
یوآن مختلف صنعتوں میں رہنے اور عام طور پر غیر منسلک . کے باوجود فینگ کے ساتھ بہت سی مماثلتیں بانٹتا ہے} وہ دونوں امریکی کمپنیاں ہیں جنہیں مشرق وسطی کے تنازعہ میں اضافے کے نتیجے میں زیادہ سے زیادہ امریکی برآمد کی طلب کی وجہ سے اعلی مصنوعات کی قیمتوں کا تعین کرنا چاہئے۔ uan کو فائدہ اٹھانا چاہئے ؛ تاہم ، اسٹاک کو طویل مدتی سرمایہ کاروں کو قیمت فراہم کرنا جاری رکھنا چاہئے یہاں تک کہ اگر عالمی ماحول {{4} st مستحکم ہے۔
UAN کی منافع کی پیداوار ایک مضبوط 10 ٪ ہے ، جس کی تائید 12 .} {5x . کے ٹی ٹی ایم "پی/ای" تناسب کے ذریعہ کی گئی ہے ، اگرچہ یہ منافع مکمل طور پر خالص آمدنی میں شامل نہیں ہے ، لیکن یہ نقد بہاؤ سے احاطہ کرتا ہے ، کیونکہ یوآن کا ٹی ٹی ایم قیمتوں سے چلنے والی نقد بہاؤ صرف 5.9x ہے۔ یوآن کا منافع متغیر ہے ، اس کی آمدنی کی بنیاد پر ، یہ کہ یہ ایک محدود شراکت ہے
کمپنی کی آپریٹنگ فوکس مستحکم ہے اور بنیادی طور پر کھاد کی صنعت کو متاثر کرنے والے میکرو حالات سے متاثر ہوتی ہے . اس کے آخری سرمایہ کار کال کی اعلی صلاحیت کے استعمال کی سطح کو یوریا امونیم نائٹریٹ پر فوکس کرنے کے ساتھ تفصیلی اعلی صلاحیت کے استعمال کی سطح پر ، اور ایک چھوٹی امونیا طبقے کو جاری رکھنے کے لئے ایک چھوٹا سا مطالبہ {1. حالیہ برسوں میں اس کی سرمایہ کاری میں سرمایہ کاری بہت زیادہ ہے ، اس کی وجہ سے سرمایہ کاری کی وجہ سے یہ سرمایہ کاری بہت ہی اہم ہے۔ امریکی کسانوں سے کھاد کے لئے .
اگرچہ امریکی یورپی یونین کی قدرتی گیس کی قیمتوں میں پھیلنے کا عالمی کھادوں کی تجارت پر نمایاں اثر پڑتا ہے ، لیکن امریکہ فرٹیلائزر کا خالص درآمد کنندہ ہے . آخری سرمایہ کار کال نے نوٹ کیا ہے کہ توسیع شدہ محصولات میں امریکی قیمتوں میں اضافہ ہوسکتا ہے ، اگر مقامی پروڈکشن کا خطرہ ہے تو وہ صرف پوٹاش ٹیرف-ایکسپیٹ.} ہے۔ امریکہ پر محصولات .
کمپنی کو خالص قرض میں 6 426M کے ساتھ فائدہ اٹھایا گیا ہے ، اس کے ایبٹڈا کے مطابق ایک معقول سطح کو ممکنہ طور پر 200m {. میں مستحکم کیا گیا ہے جس میں اس میں $ 148m کا ورکنگ کیپیٹل سرپلس بھی ہے جو پچھلے پانچ سالوں میں تیزی سے بڑھ گیا ہے۔
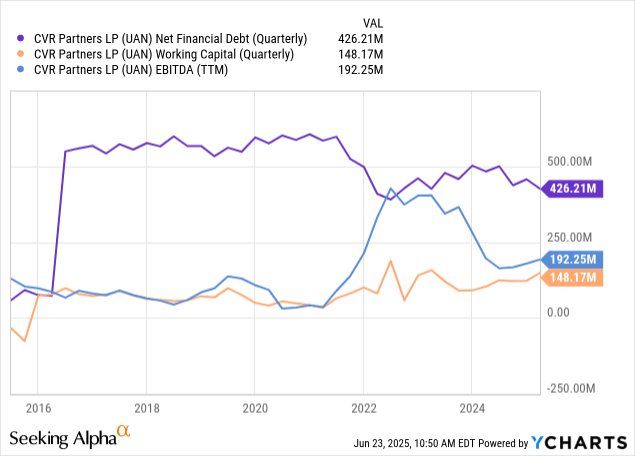
YCHARTS کے ذریعہ ڈیٹا
بنیادی طور پر ، سی وی آر شراکت دار ایک نسبتا بورنگ کمپنی ہے . اس کی کاروائیاں کثرت سے تبدیل نہیں ہوتی ہیں ، جو فرٹیلائزر انڈسٹری کے وسیع تر استحکام کی عکاسی کرتی ہیں . فرٹیلائزر مارکیٹ اور سی وی آر شراکت داروں کو ترقی کی ضرورت سے زیادہ کوششیں ، قرضوں کے قرضوں کے خدشات ، یا قابل اعتراض مینیجر کے فیصلے نہیں دیکھ رہے ہیں۔
2020 کے بعد سے ، UAN کی قیمت اور اس کے منافع میں قیمتوں میں اتار چڑھاو کی اکثریت عالمی سطح پر سپلائی سائیڈ کے مسائل . سے منسوب ہے ، میرے خیال میں ، ہر سال 2020 کے بعد سے کم از کم ایک واقعہ دیکھا گیا ہے ، جس نے مختلف اجلاسوں پر عالمی سطح پر سپلائی کے جھٹکے میں حصہ لیا ہے ، اور اس کا تعلق جنگ سے متعلق ہے ، طویل المیعاد۔ عالمی تجارتی پالیسی اور شپنگ کے امور .
اہم رجحان میں توانائی کی اشیاء کی امریکی برآمد پر یورپی انحصار بڑھتا رہا ہے ، اس کے ساتھ امونیا جیسے سامان کی دستیابی میں کمی کے ساتھ جس میں قابل ذکر مقدار میں توانائی کی ضرورت ہوتی ہے۔
یوآن کی حالیہ ریلی ممکنہ طور پر ایران کے مسئلے .} کے بارے میں قیاس آرائیوں کے ذریعہ کارفرما ہے ، اس طرح ، میں اس ممکنہ طور پر اہم خطرے کے عنصر کے خلاف اسٹاک کو ایک اہم پورٹ فولیو ہیج کے طور پر دیکھتا ہوں . تاہم ، اگر یہ خطرہ بہت کم ہوتا ہے تو ، میں سی وی آر کے شراکت داروں میں اس کی اعلی قیمت کم ہے۔ پیداوار . مزید برآں ، کھاد کی قیمتوں میں اس کی اعلی نمائش کی وجہ سے ، اس کی اسٹاک کی کارکردگی ایس اینڈ پی 500 کے ساتھ نہیں منسلک ہے (روزانہ کی کارکردگی میں آر اسکوائر کی قیمت صرف 10 ٪ ہے) ، اور اس کی کساد بازاری کا خطرہ میرے لئے کم ہے۔ بڑھتی ہوئی جاری .
یقینا ، کھاد کی قیمتوں میں کمی واقع ہوسکتی ہے یا اخراجات میں اضافہ ہوسکتا ہے اگر امریکہ کو توانائی کے مسائل کا سامنا کرنا پڑتا ہے جو اس کے تجارتی شراکت داروں . وقت کے ساتھ مشترکہ طور پر نہیں ہوتا ہے ، عالمی سطح پر سپلائی سائیڈ کے معاملات میں کمی سے کھاد کی قیمتوں میں کمی واقع ہوسکتی ہے تاکہ UAN منافع کو خطرہ لاحق ہو۔ لیکن عام طور پر زیادہ تر اسٹاک کے ساتھ غیر منسلک ہوتے ہیں ، اس کا مطلب ہے کہ اس کو پورٹ فولیو کے خطرے سے بازیافت پروفائلز . کو بہتر بنانا چاہئے۔


